ფოტო: Getty Images
ავტორი – ირაკლი ძოწენიძე
ბოლო 20 წელიწადში ქართულმა სწრაფად მბრუნავი სამომხმარებლო საქონლის (FMCG) სექტორმა კოლოსალური ტრანსფორმაცია განიცადა დაქუცმაცებული, ტრადიციული ბაზრობებიდან და უბნის მაღაზიებიდან, მაღალკონკურენტულ, ორგანიზებულ ქსელურ რითეილამდე. დღეს ქართული ბაზარი ევროპული განვითარების გზას ადგას, თუმცა ლოკალური, უნიკალური გამოწვევებითა და მომხმარებლის სპეციფიკური ქცევით ხასიათდება.
პირველი ქსელური სასურსათო მაღაზიათა ბრენდი საქართველოში „ნიკორა“-ს საფირმო მაღაზიები ( 2001 წლიდან) იყო, რომლებიც მოგვიანებით ბაზრის განვითარებასთან ერთად სუპერმარკეტებად ტრანსფორმირდა. 2005 წელს პირველი ჰიპერმარკეტი „გუდვილი“ გამოჩნდა, რომელმაც საქართველოში საკვირაო შესყიდვების კულტურა დაამკვიდრა. სწორედ „გუდვილი“ იყო პირველი FMCG რითეილ სექტორში, ვინც ლოიალობის სისტემაში ჩართვა შესთავაზა თავის მომხმარებელს. ამ ბრენდთან ასოცირდება პირველი ონლაინ-სუპერმარკეტი და დელივერი საქართველოში.
ბაზრის ზოგადი დინამიკა და ზრდის ტენდენციები
ქართული ორგანიზებული FMCG ბაზარი სწრაფი ტემპით იზრდება და არაორგანიზებულ სექტორს (ე.წ. ტრადიციულ ვაჭრობას) ანაცვლებს. თუ 2019 წელს ორგანიზებული ქსელების წილი მთლიან ბაზარზე დაახლოებით 28% იყო, 2025 წლისთვის ამ მაჩვენებელმა 39%-ს მიაღწია, ხოლო „თიბისი კაპიტალის“ თანახმად, 2028 წლისთვის მოსალოდნელია, რომ ის 48%-მდე გაიზრდება.
განვითარებულ ქვეყნებში ორგანიზებული FMCG ბაზრის წილი გაცილებით მაღალია და ის 75%-დან 92%-მდე მერყეობს. შედარებისთვის, საქართველოში ორგანიზებული ბაზრის წილი ამჟამად დაახლოებით 40-45%-ის ფარგლებშია, ხოლო დარჩენილი ნაწილი კვლავ ტრადიციულ სექტორზე (დამოუკიდებელი უბნის მაღაზიები, აგრარული ბაზრები) მოდის.
„თიბისი კაპიტალის“ პროგნოზის მიხედვით, თუკი ბაზარი საშუალოდ იგივე ზრდის ტემპს შეინარჩუნებს 2028 წლისთვის 28 მილიარდ ლარს გადააჭარბებს.
ორგანიზებული ბაზრის ჯამური ღირებულება 2019 წელს 2.7 მილიარდი ლარი იყო, 2025 წლისთვის კი 9.1 მილიარდს მიაღწია. ზრდა კიდევ უფრო შთამბეჭდავი იქნებოდა, რომ არა პანდემიით გამოწვეული კრიზისი.
გარემო და მთავარი მოთამაშეები
ბაზარი მაღალი კონცენტრაციით ხასიათდება. 2026 წლის პირველი კვარტლის მონაცემებით ტოპ-4 კომპანია ორგანიზებული ბაზრის დაახლოებით 81,5%-ს იკავებს. ბაზრის ლიდერია კონსოლიდირებული “დეილი გრუპი”(სპარი, იოლი, მაგნიტი, დეილი, კალათა და გვირილა ერთად) – (31%); რომელსაც მოჰყვება “ორი ნაბიჯი” – (23.1%); “ნიკორა” (ნიკორა სუპერმარკეტი და ლიბრე ერთად) – (18.1%) და “კარფური”- (9.3%). 2025 წელთან შედარებით, 2026-ის პირველი კვარტლის მონაცემებით, 2%-ით გაიზარდა 2 ნაბიჯის ბაზრის წილი. აღნიშნული 2 პროცენტიანი ზრდა მოხდა ძირითადად დეილი ჯგუფის ხარჯზე.
საინტერესოა ინფლაციისა და რეალური მოთხოვნის კორელაცია. 2021-2022 წლებში ბაზრის ზრდის დიდი ნაწილი მაღალი ინფლაციით იყო განპირობებული, თუმცა 2023-2024 წლებში, ინფლაციის დასტაბილურების (და რიგ პროდუქტებზე დეფლაციის) ფონზეც კი, LFL (Like-for-like) გაყიდვები კვლავ იზრდებოდა. ეს ცალსახად მიანიშნებს იმაზე, რომ ბაზრის ზრდის მამოძრავებელი ძალა ახლა უკვე არა ფასების მატება, არამედ მოსახლეობის, რეალური შემოსავლების ზრდა და ბუნებრივი მოთხოვნის აღდგენაა.
მომხმარებლის ქცევა: რა სურს ქართველ მყიდველს?
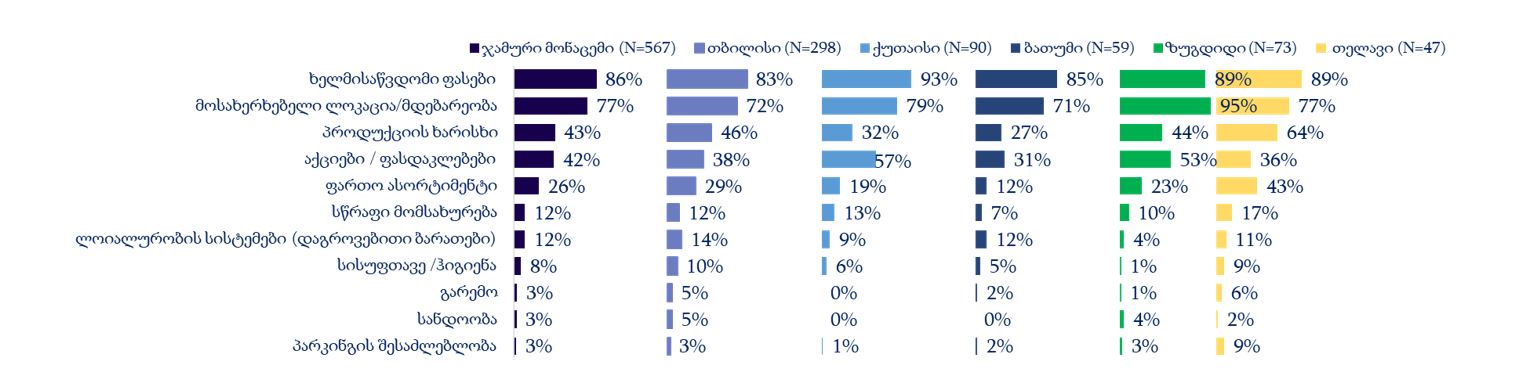
ჩვენი ქვეყნის განვითარებად ბაზარზე, მომხმარებლის ქცევის მთავარი განმსაზღვრელი ფაქტორი კვლავ ფასია. გამოკითხვების თანახმად, რომელიც 2026 წლის გაზაფხულ-ზაფხულის პერიოდში ჩატარდა, მომხმარებელთა დიდი უმრავლესობა პროდუქტის შერჩევისას მთავარ კრიტერიუმად ფასს ასახელებს, მეორე ადგილზეა მოსახერხებელი ლოკაცია, ხოლო მესამეზე – პროდუქციის ხარისხი. აქედან გამომდინარეობს, რომ მაღაზიების ფორმატებს შორის ყველაზე სწრაფად დისქაუნთერები იზრდებიან, ხოლო ჰიპერმარკეტების წილი მცირდება.
ქართველი მომხმარებელი უკიდურესად მგრძნობიარეა აქციებისა და ლოიალობის პროგრამების მიმართ. ამ კუთხით ბაზარზე „ორი ნაბიჯი“ ლიდერობს, რომლის ბარათითაც მომხმარებელთა დაახლოებით 60-65% სარგებლობს, რადგან ის სთავაზობს ქულების სწრაფ დაგროვებასა და მათ გადაცვლას ფასდაკლებებში.
FMCG ბაზრის მოთამაშეთა პოზიციონირება მომხმარებლის აღქმაში:
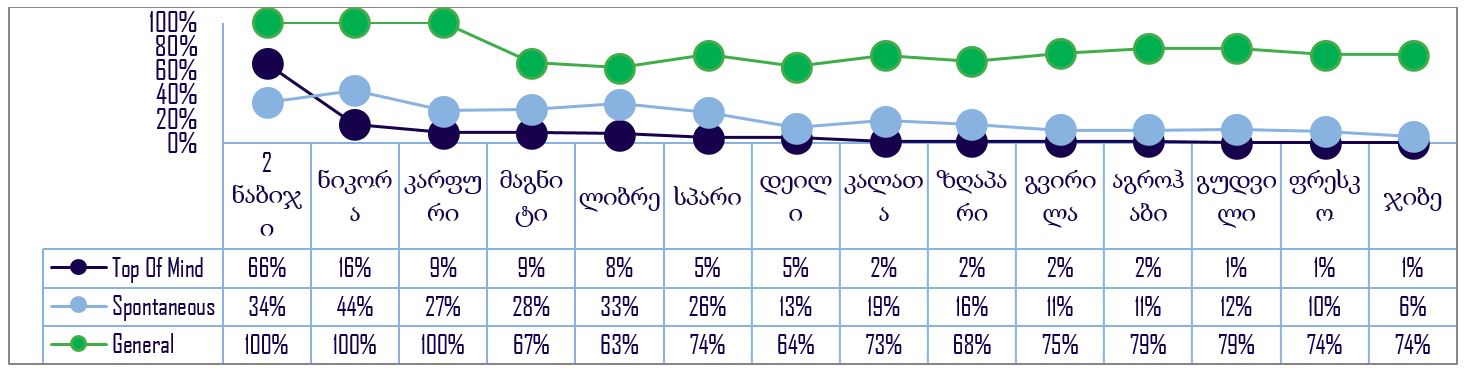
ბაზრის მეტად სიღრმისეული ანალიზისათვის კვლევითმა კომპანია „დიჯითალ თრაიბმა“ 2026 წლის გაზაფხულზე ჩაატარა კვლევა, რომლის ფარგლებშიც შეისწავლა მომხმარებლის დამოკიდებულება ამა თუ იმ სუპერმარკეტების ქსელის მიმართ. ამ სტატიით გვსურს, სწორედ ამ კვლევის მიგნებები გაგიზიაროთ.
დავიწყოთ „ორი ნაბიჯით“. ბრენდი ფლობს 66%-იან პირველი რიგის (Top of Mind) ცნობადობას, რაც ამ თვალსაზრისით მის უპირობო ლიდერობაზე მიუთითებს.
მნიშვნელოვანია, რომ მომხმარებელთა 69% მას „ყველაზე იაფ“ სუპერმარკეტად მიიჩნევს. სწორედ ეს განაპირობებს მის წარმატებას – როგორც ზემოთ უკვე აღვნიშნეთ, მომხმარებლისთვის ეს ყველაზე მნიშვნელოვანი ფაქტორია არჩევანის გაკეთებისას.
აღსანიშნავია, რომ მომხმარებელთა 50% „ორ ნაბიჯს“ ყოველდღიურად სტუმრობს. ის დომინირებს როგორც ყოველდღიურ მცირე შესყიდვებში (53%), ისე მარაგების შევსებაში (43%).
ამასთანავე, „ორი ნაბიჯი“ ყველაზე ხშირად სახელდება უსაფრთხო „სარეზერვო/ალტერნატიულ“ არჩევანად. ტექნოლოგიურმა განახლებამ ბრენდს ახალგაზრდთა სეგმენტიც მნიშვნელოვნად გაუზარდა.
„ნიკორა“ ფლობს 16%-იან პირველი რიგის (Top of Mind) და 44%-იან სპონტანურ ცნობადობას. განსაკუთრებით ძლიერ პოზიციებს ინარჩუნებს თბილისში (35%) და თელავში (62%), სადაც მყარი ლოკალური ბაზა აქვს. 2 ნაბიჯის შემდეგ ის ცნობადობის თვალსაზრისით ყველაზე მძლავრი ბრენდია. პოპულარულია ყველა ასაკობრივ სეგმენტში თითქმის თანაბრად.
„კარფურს“, ფაქტობრივად, აბსოლუტური ცნობადობა აქვს, თუმცა დაბალი მაჩვენებელი აქვს Top of Mind (9%) ნაწილში, რაც ყოველდღიურ რუტინულ შესყიდვებში დაბალ ჩართულობაზე მიუთითებს. ამის მთავარი მიზეზი კარფურის შედარებით დაბალი ტერიტორიული ხელმისაწვდომობა და მომხმარებელთა ქცევის ცვლილებაა ბოლო წლებში – ჰიპერმარკეტებში პროდუქტების ერთბაშად მომარაგების ნაცვლად, სულ უფრო და უფრო მეტი ადამიანი ყიდულობს პროდუქტებს სახლთან ახლოს მდებარე სუპერმარკეტებში.
“კარფური” ყველაზე ძლიერ შედეგს აჩვენებს 35–44 წლის ასაკობრივ ჯგუფში, სადაც ოჯახური, დაგეგმილი შესყიდვები ჭარბობს. იშვიათად აღიქმება „ძირითად სუპერმარკეტად“ ყოველდღიური მოხმარებისთვის.
ამის საპირისპიროდ, „სპარი“ ინარჩუნებს ლიდერობას ახალგაზრდა აუდიტორიაში (18–34 წელი). თუმცა მაღალი ცნობადობისა და ურბანული დაფარვის მიუხედავად, იშვიათად ფლობს „ძირითადი სუპერმარკეტის“ სტატუსს. ამის ერთ-ერთი მიზეზი ის შეიძლება იყოს, რომ შედარებით ძვირ ქსელად აღიქმება – მომხმარებელთა 16% თბილისში მას „ყველაზე ძვირ“ ქსელად მიიჩნევს.
„მაგნიტის” პოზიციები ბოლო 2 წელია, სუსტდება. ხდება მისი მომხმარებლის გადანაწილება „2 ნაბიჯში“, „ლიბრესა“ და „ნიკორაში“. გარდა ამისა, ჰოლდინგის შიგნით მოხდა წილების გადანაცვლება „დეილისა“ და „კალათას“ სასარგებლოდ. “მაგნიტი” განსაკუთრებით პოპულარულია ასაკოვან სეგმენტში (55+ წელი).
ბაზარზე პრემიუმ და ნიშურ სეგმენტს დღესდღეობით „აგროჰაბი“ და „გუდვილი“ ავსებენ.
„აგროჰაბის” პოპულარობა მკვეთრად გამოკვეთილია 35–44 წლის ასაკობრივ ჯგუფში, რაც ქვეყანაში ყველაზე მაღალშემოსავლიან სეგმენტზე სწორ პოზიციონირებას ასახავს. აღიქმება პრემიუმ/ძვირ ქსელად.
„გუდვილს” “აგროჰაბისგან” განსხვავებით, მომხმარებელთა გადანაწილება 35–65+ ასაკობრივ დიაპაზონში თანაბარი აქვს.
რაც შეეხებათ რეგიონულ და ლოკალური ქსელებს („ლიბრე“, „დეილი“, „გვირილა“), „დეილი“ ამჟამინდელი მონაცემებით ლიდერია ქუთაისში, სადაც ძირითადი სუპერმარკეტის სტატუსს ფლობს მომხმარებელთა 20%-ისთვის.
როგორია ქართველი მომხმარებელი? როგორც ჩვენი კვლევიდან გამომდინარეობს, სპონტანური შესყიდვების კონტექსტში მომხმარებლების თითქმის ნახევარი (49%) არ არის მიბმული კონკრეტულ ქსელზე და ყიდულობს იმ ადგილზე, სადაც იმ მომენტში მოხვდება. მომხმარებელთა დიდი უმრავლესობა საქართველოში არის ფასისადმი მგრძნობიარე და ეძებს აქცია-ფასდაკლებებს, მუდმივად მიგრირებს, ახასიათებს დუბლირებული მოხმარება და კვირის განმავლობაში სტუმრობს რამდენიმე ბრენდულ ქსელს.
იმის მიუხედავად, რომ გასულ წლებში ორგანიზებული ვაჭრობის წილი სწარაფად იზრდებოდა, სუპერმარკეტებს ბაზრის უფრო ფართოდ ათვისება ჯერ კიდევ შეუძლიათ. ამაზე მეტყველებს მათი წილი მთლიან ბაზარზე ევროპის ქვეყნებში, სადაც ის ბევრად აღემატება ქართულ მაჩვენებელს.
რჩება კატეგორიები, სადაც თანამედროვე რითეილი ჯერ კიდევ აგებს ბრძოლას ტრადიციულ ბაზრებთან. მომხმარებლები ახალი ხილ-ბოსტნეულის (39%), ყველის (31%) და ხორცის (21%) შესაძენად კვლავ ტრადიციულ, არაბრენდულ ბაზრებს ანიჭებენ უპირატესობას. ეს თანამედროვე ქსელებისთვის უზარმაზარი აუთვისებელი პოტენციალია და მომდევნო წლებში მათი განვითარების ტრაექტორიას სწორედ ის განსაზღვრავს, თუ რამდენად შეძლებენ სუპერმარკეტები მომხმარებლებისთვის ამ კუთხით უკეთესი პროდუქტის თუ მომსახურების შეთავაზებას.
სტატიისთვის საჭირო დესკ რისერჩსა და სამომხმარებლო კვლევაზე იმუშავა ახალგაზრდა მკვლევარმა, “დიჯითალ თრაიბი”-ს კვლევების ანალიტიკოსმა – ირაკლი ძოწენიძემ.
S