საქართველოში რეგისტრირებული თითქმის 90 ათასი კომპანიის მხოლოდ 0.6% კლასიფიცირდება მსხვილ, 2,5% კი საშუალო ზომის საწარმოდ. ჩვენი ახალი რეიტინგი ამ ვიწრო კორპორაციულ მწვერვალს შიგნიდან გვაჩვენებს: ვინ ფლობს ქვეყნის 100 ყველაზე ძვირადღირებულ კომპანიას, როგორია მათი შეფასება და რომელ სექტორებში გროვდება ყველაზე მეტი კორპორაციული ღირებულება.
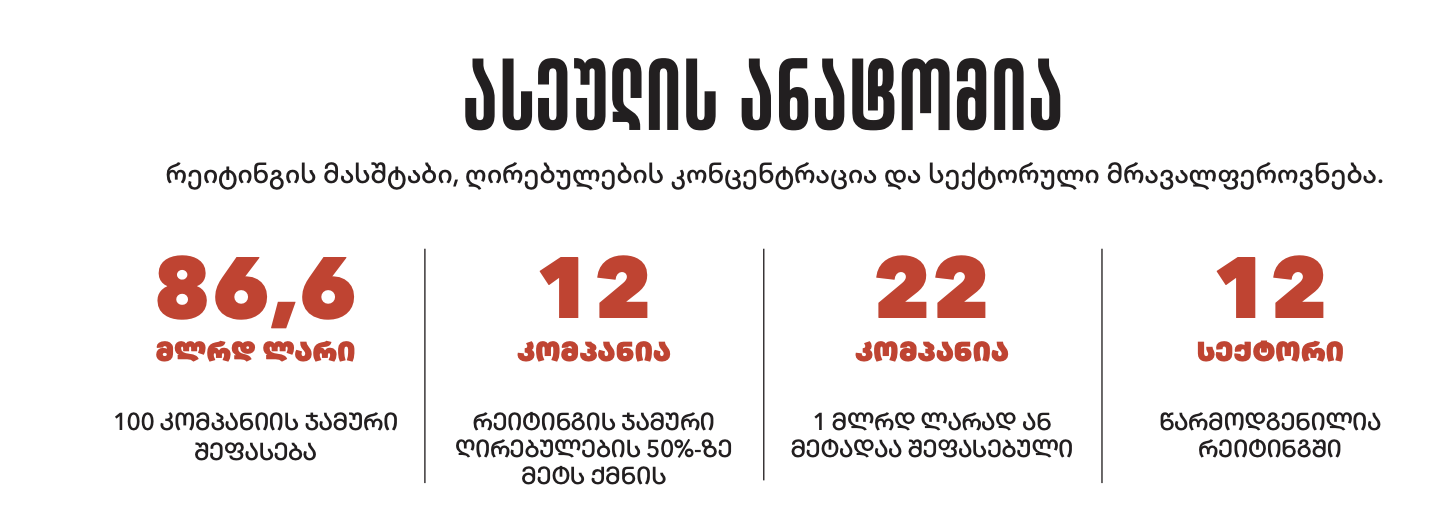
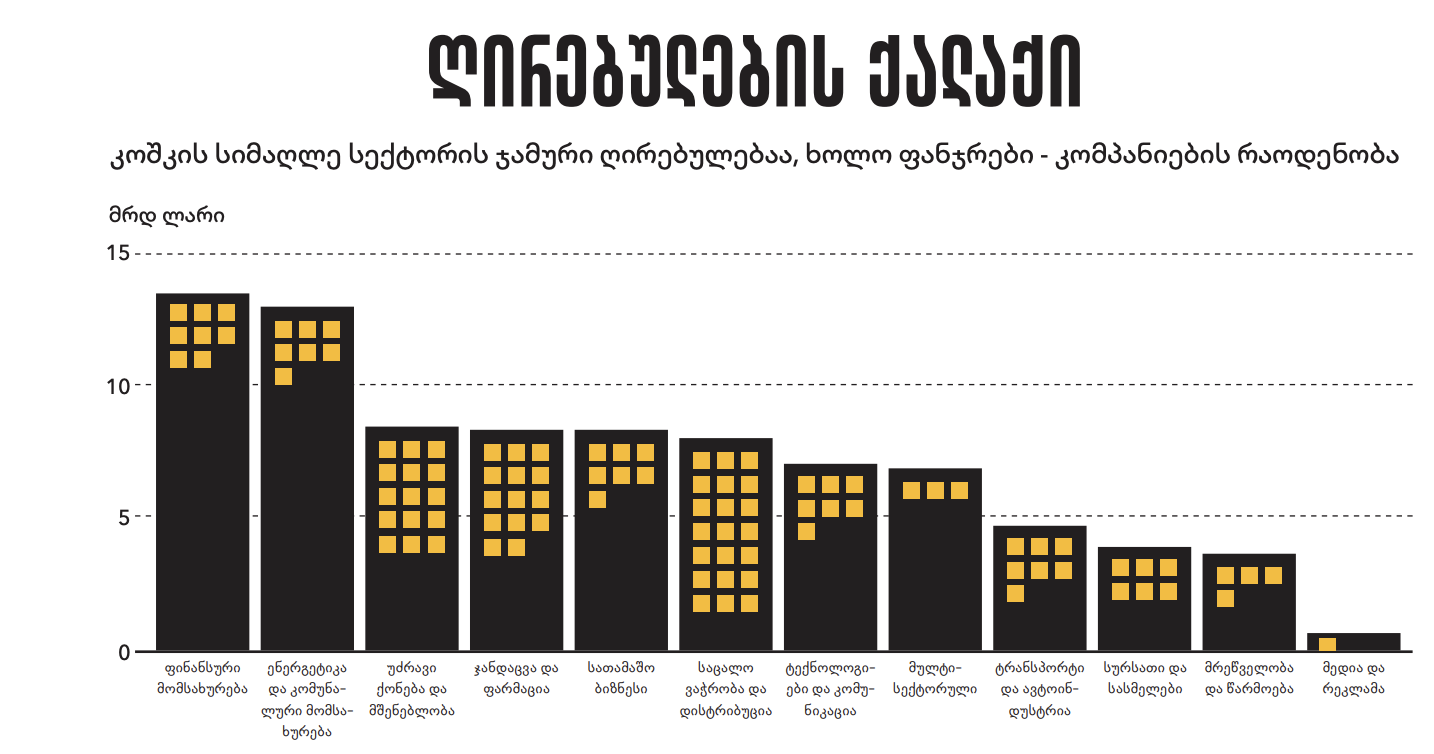
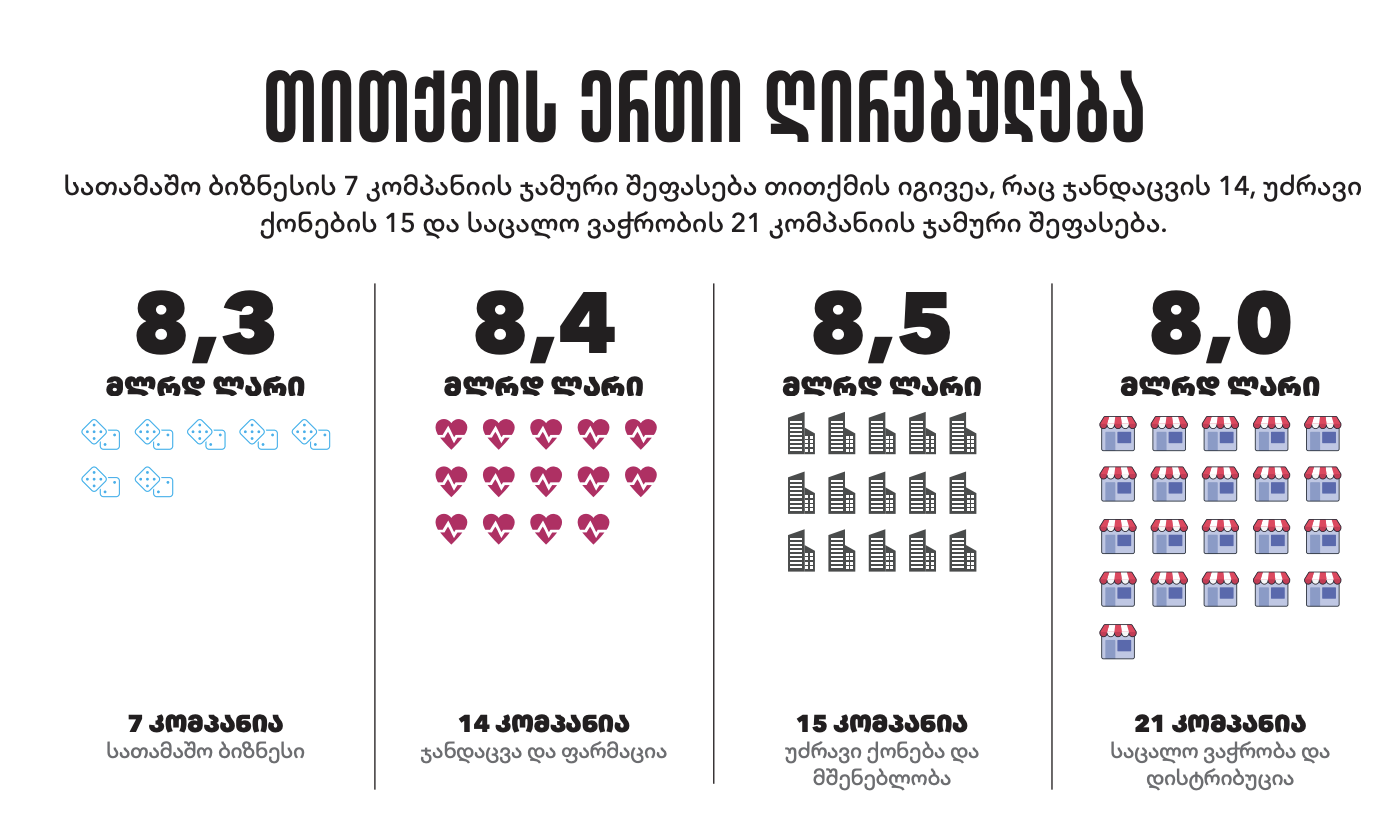
პირველ ასეულში წარმოდგენილი კომპანიების ჯამური შეფასება 86,6 მლრდ ლარია, რომლის ნახევარზე მეტი მხოლოდ 12 კომპანიაზე მოდის. თუმცა მაღალი ღირებულება ერთ სექტორში არ იყრის თავს: პირველი ოცეული 12 სექტორიდან 11-ს მოიცავს. ჯამური შეფასებით ფინანსური მომსახურება და ენერგეტიკა ლიდერობს, კომპანიების რაოდენობით კი საცალო ვაჭრობა და დისტრიბუცია.
ერთი შეხედვით, საქართველოში მასშტაბირება ბევრი მიმართულებით არის შესაძლებელი. თუმცა, მეორე მხრივ, ის ფაქტი, რომ სიის ჯამური ღირებულების უდიდესი ნაწილი კომპანიების მხოლოდ 12%-ზე მოდის, დამატებითი კვლევის საფუძველს იძლევა. რეიტინგი ვერ გვეტყვის ამ სხვაობის მიზეზებს – რაშია საქმე, უკეთეს მართვაში, მასშტაბის ეკონომიაში თუ კონკურენციის სტრუქტურულ ბარიერებში?
თუმცა ერთი რამ აშკარაა: სიის წამყვანი ბიზნესები ჩვენს ყოველდღიურ საჭიროებებს უზრუნველყოფენ. ისინი უზრუნველყოფენ ფულის მოძრაობას, ელექტროენერგიის მიწოდებას. ისინი გვაკავშირებენ ერთმანეთს, გვაწვდიან მედიკამენტებს და სრულფასოვანი ცხოვრებისთვის აუცილებელ პროდუქტებსა და სერვისებს. ამ ბიზნესების ძალა მნიშვნელოვანწილად ეყრდნობა წლების მანძილზე ნაშენებ კავშირებსა და ქსელებს, ახალბედა ბიზნესისთვის ამ ყოველივეს უცებ რეპროდუცირება შეუძლებელია.
წაიკითხეთ რედაქტორის სვეტი სრულად →
მეთოდოლოგია
რეიტინგში არ შედის კომპანიები, რომლებსაც 100%-ით ფლობს საქართველო ან რომელიმე უცხო ქვეყნის სახელმწიფო. ამ კატეგორიას მიეკუთვნება, მაგალითად, აზერბაიჯანის სახელმწიფო ნავთობკომპანია SOCAR-ის მიერ კონტროლირებული კომპანიები. ქართულ ბაზარზე წარმოდგენილად მივიჩნიეთ საქართველოში დაფუძნებული ან რეგისტრირებული იურიდიული პირები, რომელთა საქმიანობის ძირითადი ნაწილი საქართველოში ხორციელდება. კომპანიების მფლობელთა შესახებ მონაცემები ასახავს 2026 წლის 5 აგვისტოს მდგომარეობით საჯარო წყაროებში ხელმისაწვდომ ინფორმაციას.
არაფინანსური კომპანიების უმეტესობა შეფასდა EV/EBITDA მეთოდით. EBITDA, ანუ მოგება საპროცენტო ხარჯების, გადასახადების, ცვეთისა და ამორტიზაციის დარიცხვამდე, გამრავლდა შესაბამისი ინდუსტრიისთვის განვითარებულ ეკონომიკებში გაანგარიშებულ მულტიპლიკატორზე. მიღებულ სიდიდეს გამოაკლდა კომპანიის წმინდა ვალი, რითიც კომპანიის საბოლოო ღირებულება დადგინდა. თუ კომპანიას უარყოფითი EBITDA აქვს, თუმცა შემოსავლების დინამიკა მომავალში მოგებაზე გასვლის პერსპექტივას აჩვენებს, შეფასებისთვის EV/Sales მეთოდს ვიყენებთ. კომპანიის შემოსავალი გამრავლდა შესაბამის მულტიპლიკატორზე, მიღებულ ღირებულებას კი წმინდა ვალი გამოაკლდა.
კომერციული ბანკები, მიკროსაფინანსო ორგანიზაციები, საკრედიტო კავშირები, სადაზღვევო კომპანიები და სხვა ფინანსური ინსტიტუტები P/B მეთოდით შეფასდა. კომპანიის საკუთარი კაპიტალი გამრავლდა ევროპის საფინანსო სექტორისთვის 2023 წლის მეორე კვარტლის მდგომარეობით განსაზღვრულ შესაბამის მულტიპლიკატორზე. გამოყენებული მულტიპლიკატორებია: კომერციული ბანკები: 0,8; სადაზღვევო კომპანიები: 1,3; სხვა ფინანსური მომსახურება: 1,5. იმ ბანკებისთვის, რომელთა აქციებიც საფონდო ბირჟაზე ივაჭრება, საბაზრო კაპიტალიზაცია გამოვიყენეთ. ამ პრინციპით შეფასდა „თიბისი ბანკი“ და „საქართველოს ბანკი“.
რეიტინგში წარმოდგენილი კომპანიების შეფასებები ეფუძნება მათ 2024 წლის ფინანსურ ანგარიშებს. ინფორმაციის ძირითადი წყაროა ბუღალტრული აღრიცხვის, ანგარიშგებისა და აუდიტის ზედამხედველობის სამსახურის ანგარიშგებების პორტალზე გამოქვეყნებული ფინანსური და მმართველობითი ანგარიშგებები. დამატებითი ინფორმაცია მოვიპოვეთ საჯარო რეესტრიდან, კომპანიების ვებგვერდებიდან და სხვა ღია წყაროებიდან.
Forbes Georgia: სარედაქციო გუნდი